敬愛的捐款人,您好:
針對近日程式語言PHP重大安全漏洞,本網站正進行修復中,故暫時關閉信用卡捐款作業功能,歡迎使用其他捐款方式,造成不便敬請見諒。如有任何問題,可參閱二、常見問題,或聯絡募款室 (02)8512-8888 #21832~21835,將有專人為您服務。
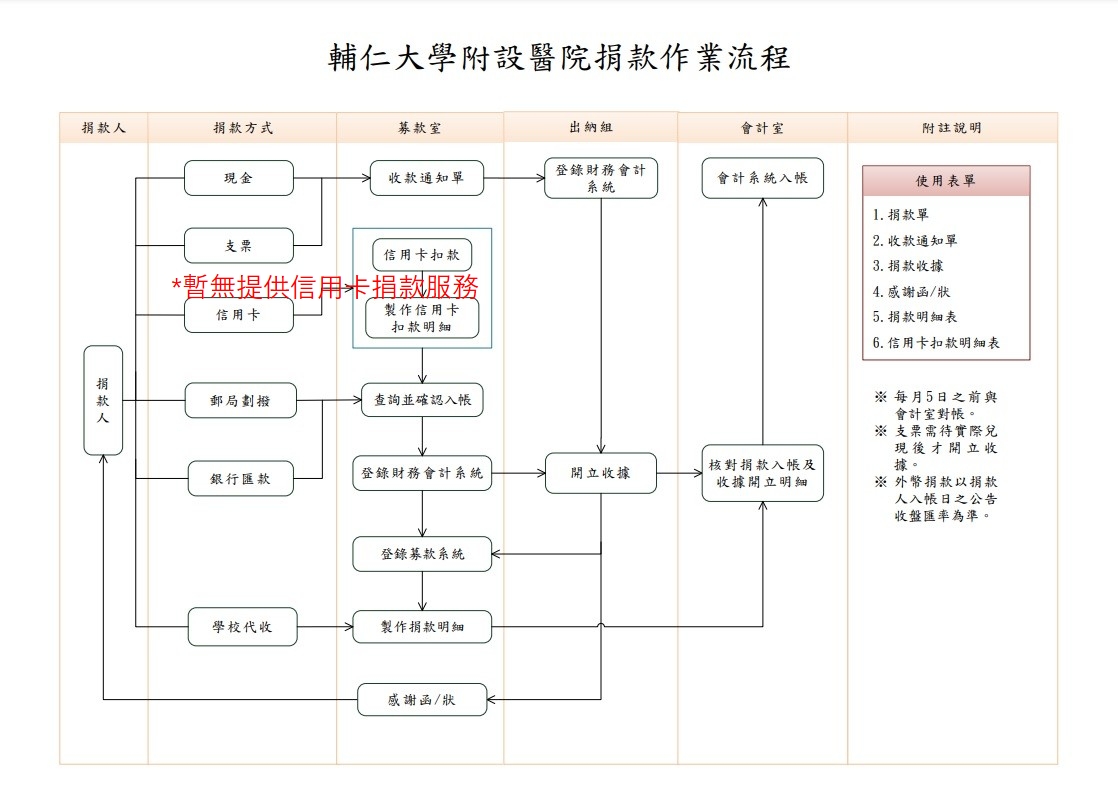
捐款方式
銀行匯款
匯入「 台新銀行建北分行 」,銀行代碼「 812」,帳號 2068-10-0009169-1。
戶名「 輔仁大學學校財團法人輔仁大學附設醫院 」
※ 至銀行匯款後,請務必來電或來信告知匯款資訊
郵局劃撥
郵政劃撥 /戶名:輔仁大學學校財團法人輔仁大學附設醫院 / 帳號: 50403490。
支票捐款
台幣支票抬頭「輔仁大學學校財團法人輔仁大學附設醫院」
請填寫「紙本捐款單」,傳真至(02)2905-3470 或直接來電洽詢(02)8512-8888 #21832~21835
現金捐款
定期定額捐款
請填寫「紙本捐款單」,紙本捐款單請傳真至(02)2905-3470 或郵件至move@mail.fjuh.fju.edu.tw
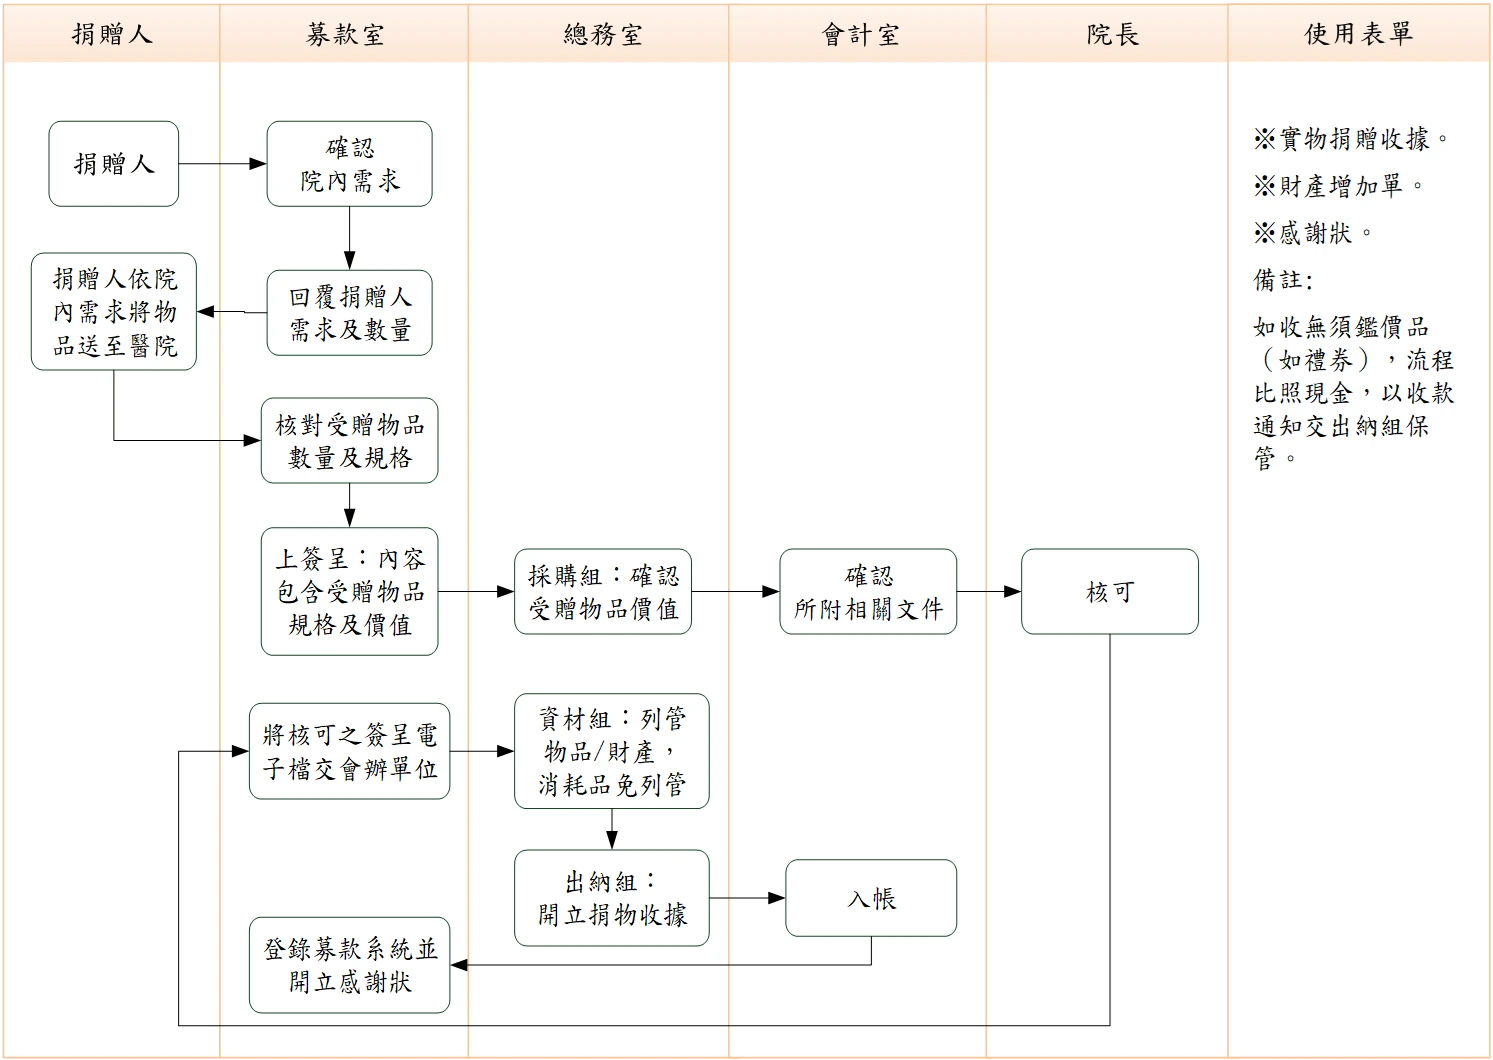
實物捐贈
常見問題
-
捐款是否會有收據?是否具有報稅效力?
捐款人無論透過何種方式捐款皆會收到正式收據,您可利用捐款收據做為抵扣所得稅額之使用。
為了讓捐款者享受更便利、更有效率的服務,也為改善您每月收據保存、寄發遺失等問題,本院響應「國稅局綜合所得稅扣除額單據電子化作業」,以達節能減碳及便民服務,捐款者原須提供國稅局各項扣除額之紙本收據,若您於捐款單上填寫身分證字號,即授權本院將貴戶之捐款明細,提供給稅務稽徵機關作捐贈資料之歸戶作業。將來捐款人在每年申報綜合所得稅時,下載扣除額資料的部分可在申報書上浮貼或於網路申報時下載自動匯入,免附收據憑證,有利於您快速完成報稅作業,若有需要詳細說明可於平時上班時間來電:(02)8512-8888#21832~21835。
-
捐款收據資料錯誤或者遺失該如何處理?
-
抵稅說明
捐贈人
稅賦類別
條文內容
法規依據
說明
舉例說明
自然人
(個人)所得稅
捐贈金額在綜合所得總額百分之二十以內可作為綜合所得稅之列舉扣除額。
依所得稅法第十七條第一項第二款第二目第一子目規定(附件一)
1.在當年所得20%以內之捐贈金額,全部可作為列舉扣除額。
2.超過所得額20%以上之捐贈不得列舉扣除。年綜合所得為100萬之某甲,捐款60萬,則某甲當年有20萬可作列舉扣除額,餘40萬不得列舉扣除。
營利事業
(公司)所得稅
捐贈金額在所得額百分之十以內可作為當期費用。
*依所得稅法第三十六條第二款規定(附件二)
*依營利事業所得稅查核準則第79條(附件三)1.在當年所得10%以內之捐贈金額,全部可作為列舉扣除額。
2.超過所得額10%以上之捐贈不得列舉扣除。年綜合所得為1,000萬之某公司,則某公司當年可有100萬可作列舉扣除額,捐款30萬,可全部作為列舉扣除額。
-
我想捐贈物資,可以如何辦理?
請直接來電洽詢確認需要之物資,安排時間收取物資。
-
實物捐贈收據可以抵稅嗎?
聯絡我們
輔仁大學附設醫院募款室
洽詢專線:
(02)8512-8888#21832~21835
傳 真:(02)2905-3470
電子郵件:move@mail.fjuh.fju.edu.tw